Представим типичную ситуацию: предприниматель нашёл грузовик за 10–12 млн рублей, но свободных денег на полную покупку нет.
Можно взять кредит. Можно продолжать работать на арендной машине. А можно оформить грузовик в лизинг — внести часть стоимости и начать использовать автомобиль, постепенно выплачивая его в течение нескольких лет.
Именно поэтому лизинг стал одним из основных способов приобретения грузового транспорта для бизнеса.
Но есть важный нюанс.
Лизинг — это не просто «рассрочка на грузовик».
До перехода права собственности автомобиль обычно принадлежит лизинговой компании. Предприниматель пользуется им, платит по графику и выполняет условия договора.
Поэтому при выборе лизинга опасно смотреть только на рекламу:
«аванс от 10%»,
«платёж от 150 000 рублей»,
или:
«минимальное удорожание».
Для бизнеса гораздо важнее другой вопрос:
сколько денег вы заплатите за весь срок и сколько грузовик должен зарабатывать каждый месяц, чтобы лизинг не стал проблемой.
Содержание
Что такое лизинг простыми словами
Классическая схема выглядит так:
вы выбираете грузовик → лизинговая компания покупает его → передаёт вам в пользование → вы платите по графику.
По закону предмет лизинга в период действия договора является собственностью лизингодателя.
При этом грузовиком пользуется лизингополучатель — компания или предприниматель.
Если договор предусматривает выкуп, после выполнения его условий автомобиль может перейти в собственность бизнеса.
Простой пример
Грузовик стоит:
10 млн ₽.
Вместо полной оплаты предприниматель вносит, например:
2 млн ₽.
После передачи машины он начинает выполнять перевозки и каждый месяц платит установленный лизинговый платёж.
Через установленный договором срок при выполнении условий грузовик выкупается.
Но все конкретные цифры — аванс, срок, график, выкупная цена — определяет не закон, а коммерческое предложение и договор.
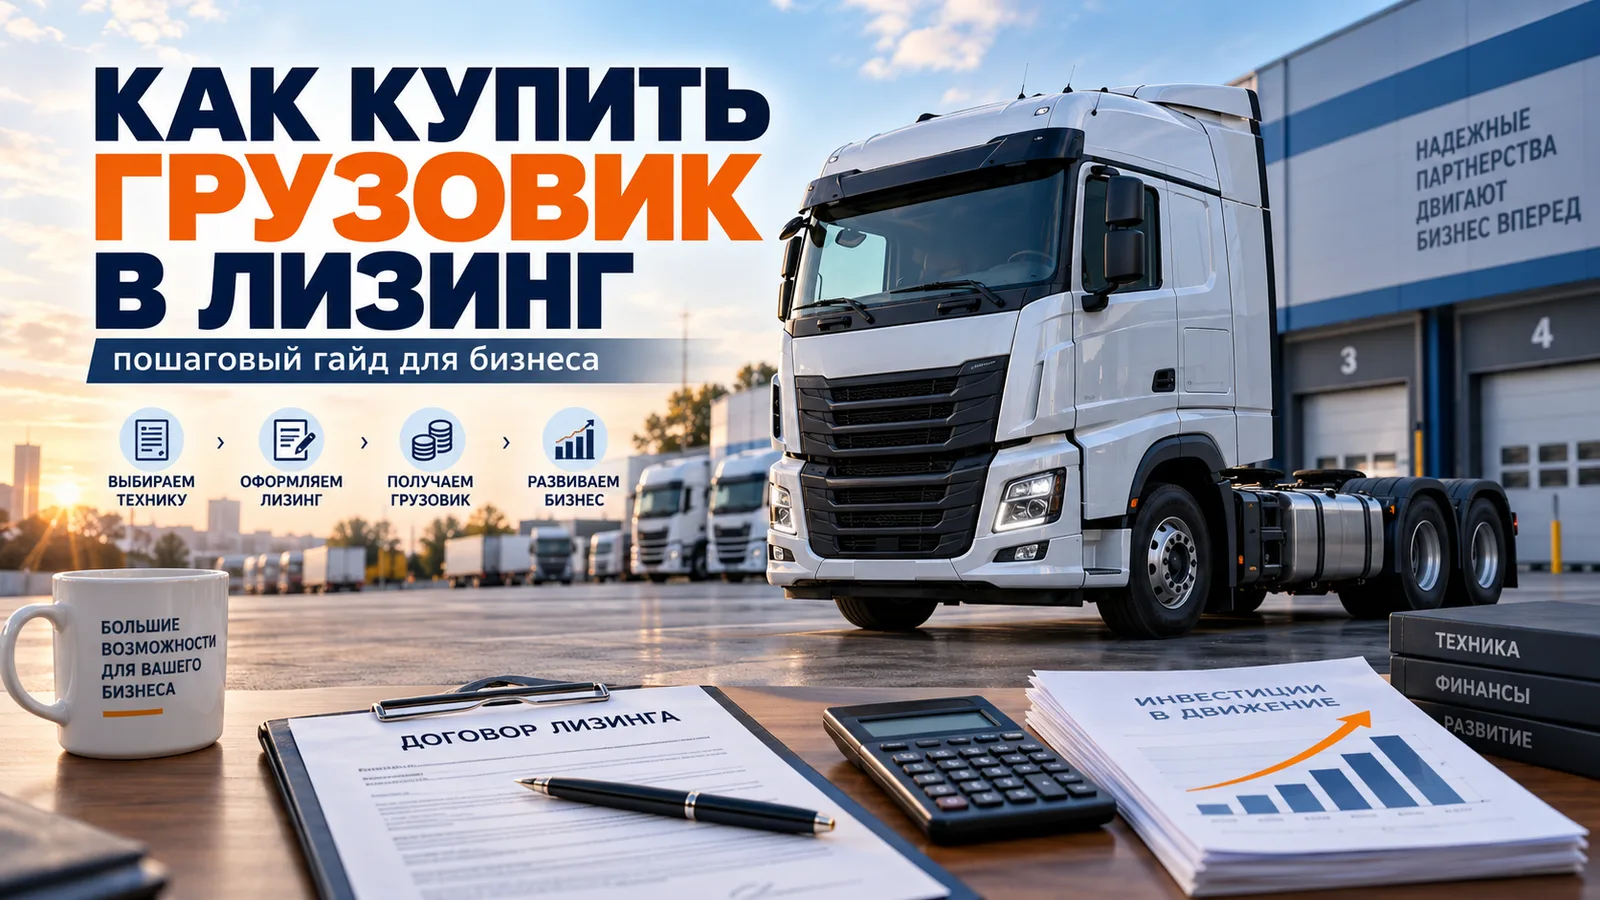
Как купить грузовик в лизинг: пошаговая схема
Шаг 1. Определить задачу грузовика
Сначала не марка и не лизинг.
Сначала — экономика перевозок.
Нужно понять:
какой груз вы будете возить;
по каким маршрутам;
какой будет средний пробег;
какая необходима грузоподъёмность;
какой полуприцеп;
какой доход ожидается;
сколько дней машина будет работать;
какие будут простои.
Покупать тягач только потому, что дилер дал хорошую скидку, — неправильная последовательность.
Шаг 2. Выбрать автомобиль
Предприниматель выбирает:
новый или б/у;
марку;
модель;
двигатель;
колёсную формулу;
комплектацию;
продавца.
После этого продавец обычно формирует коммерческое предложение или счёт.
Шаг 3. Подать заявки в несколько лизинговых компаний
Не стоит получать расчёт только в одной компании.
Лучше взять минимум:
3–5 предложений.
Причём отправлять нужно одинаковые вводные:
один и тот же грузовик;
одинаковый срок;
одинаковый аванс;
одинаковую выкупную стоимость;
одинаковый тип графика.
Иначе предложения невозможно корректно сравнить.
Шаг 4. Пройти проверку
Лизинговая компания оценивает бизнес.
Её интересует не только кредитная история.
Она хочет понять:
сможет ли компания стабильно платить в течение всего срока.
Шаг 5. Получить одобрение
После анализа документов формируются окончательные условия:
аванс;
срок;
график;
выкупная цена;
страхование;
дополнительные требования.
Шаг 6. Проверить договор
Это самый недооценённый этап.
Многие предприниматели внимательно обсуждают цену грузовика и почти не читают договор лизинга.
Хотя именно договор определяет, что произойдёт:
при просрочке;
при ДТП;
при поломке;
при досрочном выкупе;
при расторжении договора.
Шаг 7. Внести аванс
После подписания договора оплачивается предусмотренный графиком авансовый платёж.
Шаг 8. Лизинговая компания покупает автомобиль
Она рассчитывается с продавцом и становится собственником предмета лизинга.
Шаг 9. Получить машину
Оформляется акт приёма-передачи.
С этого момента особенно внимательно нужно проверить:
VIN;
комплектацию;
документы;
повреждения;
пробег;
шины;
оборудование;
ключи.
Шаг 10. Зарегистрировать и начать работу
После выполнения регистрационных и страховых процедур грузовик выходит на линию.
Кто может купить грузовик в лизинг
Основные клиенты — юридические лица и индивидуальные предприниматели.
Конкретные требования отличаются у разных лизинговых компаний.
Обычно оцениваются:
срок существования бизнеса;
оборот;
прибыль;
налоговая нагрузка;
кредитная история;
действующие кредиты и лизинг;
исполнительные производства;
налоговая задолженность;
сфера деятельности;
ликвидность приобретаемого автомобиля.
А если ИП только открылся?
Лизинг для нового бизнеса возможен не всегда и не на тех же условиях, что для компании с историей.
Лизингодатель может попросить:
более высокий аванс;
поручительство собственника;
дополнительные документы;
подтверждение контрактов;
выписку со счёта;
подтверждение другого бизнеса.
Если предприниматель говорит:
«Я только зарегистрировал ИП, контрактов пока нет, но после покупки машины грузы найдутся»,
для финансирующей компании это значительно более рискованный клиент.
Какие документы нужны для лизинга грузовика
Точный список зависит от компании и размера сделки.
Чаще всего запрашивают:
Для ООО
ИНН;
ОГРН;
уставные документы;
данные директора и участников;
бухгалтерскую отчётность;
налоговые декларации;
обороты по расчётным счетам;
информацию о кредитах;
информацию о действующем лизинге.
Для ИП
паспорт;
ИНН;
ОГРНИП;
налоговые декларации;
выписки по расчётному счёту;
информацию о действующих обязательствах.
По автомобилю
коммерческое предложение;
марка и модель;
VIN, если машина уже определена;
год выпуска;
цена;
данные продавца;
комплектация.
Как выбрать грузовик перед лизингом
Лизинговая компания финансирует автомобиль.
Но за то, что вы выбрали неподходящую машину, она обычно ответственности не несёт.
Закон прямо распределяет риск несоответствия предмета лизинга целям использования на сторону, которая выбрала это имущество, если договором не установлено иное.
Поэтому предпринимателю нужно смотреть минимум на четыре группы параметров.
1. Производительность
грузоподъёмность;
полная масса;
двигатель;
коробка;
передаточное отношение;
топливные баки.
2. Экономика
расход топлива;
стоимость ТО;
шины;
страхование;
налоги;
платные дороги;
ликвидность.
3. Сервис
Очень дешёвый грузовик перестаёт быть дешёвым, если месяц ждёт запчасть.
4. Цена перепродажи
Даже если планируется выкупить машину и ездить долго, остаточная стоимость важна.
Можно ли купить б/у грузовик в лизинг
Да, многие лизинговые сделки проводятся с подержанной техникой.
Но требования обычно строже.
Лизинговой компании важно, чтобы предмет сделки был ликвидным и юридически чистым.
По б/у грузовику нужно особенно проверить:
VIN;
ЭПТС;
историю регистрации;
залоговые ограничения;
таможенные документы;
уплату утильсбора;
ДТП;
пробег;
сервисную историю;
продавца.
Кроме того, у лизинговой компании могут быть ограничения по:
возрасту машины;
пробегу;
стране происхождения;
продавцу;
остаточной стоимости к концу договора.
Что такое аванс по лизингу
Аванс — сумма, которую предприниматель вносит в начале сделки.
Он может выражаться:
фиксированной суммой;
процентом от стоимости автомобиля.
Например:
грузовик — 12 млн ₽;
аванс — 20%.
Первоначально нужно внести:
2,4 млн ₽.
Большой аванс — хорошо или плохо?
Большой аванс обычно уменьшает объём финансирования и будущие платежи.
Но есть другая сторона.
Если предприниматель отдаёт в аванс все свободные деньги, то после получения машины у него может не остаться средств на:
топливо;
зарплату водителя;
страхование;
шины;
платные дороги;
непредвиденный ремонт.
Для бизнеса это опаснее, чем чуть больший ежемесячный платёж.
После аванса должен остаться оборотный резерв.
От чего зависит ежемесячный платёж
Главные факторы:
цена автомобиля;
аванс;
срок договора;
стоимость финансирования;
график;
выкупная стоимость;
страхование;
дополнительные услуги.
Чем длиннее срок, тем меньше платёж?
Обычно ежемесячная нагрузка снижается.
Но общая сумма выплат может увеличиться.
Поэтому выбирать максимально длинный срок только ради красивого ежемесячного платежа не всегда выгодно.
Как правильно сравнивать предложения лизинга
Главная ошибка — сравнивать только платёж.
Предложение А:
290 000 ₽ в месяц.
Предложение Б:
310 000 ₽.
Первое кажется выгоднее.
Но у него может быть:
больше аванс;
дольше срок;
дороже страховка;
выше выкупной платёж;
дополнительная комиссия.
Считайте полную сумму
Простая формула:
Полная выплата = аванс + все ежемесячные платежи + выкуп + обязательные комиссии.
Отдельно посчитайте:
страхование;
регистрационные расходы;
дополнительные услуги.
Не путайте «удорожание» с процентной ставкой
В коммерческом предложении может быть написано:
«Удорожание 6% в год».
Это не обязательно аналог банковской процентной ставки и тем более не полная стоимость финансирования.
Сравнивать лизинг с кредитом только по этой цифре некорректно.
Пример расчёта лизинга грузовика
Возьмём условный пример.
Это не рыночное предложение, а учебный расчёт.
Показатель | Значение |
|---|---|
Цена грузовика | 12 000 000 ₽ |
Аванс | 20% |
Аванс в рублях | 2 400 000 ₽ |
Срок | 36 месяцев |
Ежемесячный платёж | 330 000 ₽ |
36 платежей | 11 880 000 ₽ |
Выкуп | 120 000 ₽ |
Общая сумма выплат:
2 400 000 + 11 880 000 + 120 000 = 14 400 000 ₽.
Разница относительно цены автомобиля:
2,4 млн ₽.
или:
20% за весь срок.
Но даже этот расчёт ещё не показывает полную стоимость владения.
Нужно добавить:
КАСКО, если оно требуется;
ОСАГО;
регистрацию;
сервис;
налоги;
топливо;
шины;
ремонт.
Как понять, сможет ли грузовик платить за свой лизинг
Это главный вопрос всей сделки.
Лизинг нужно считать не от выручки, а от денег, которые остаются после эксплуатации машины.
Допустим:
выручка грузовика — 900 000 ₽ в месяц.
Начинающий перевозчик думает:
«Платёж 330 тысяч, значит всё отлично».
Но из 900 тысяч ещё нужно оплатить:
дизель;
водителя;
платные дороги;
ремонт;
ТО;
шины;
страховку;
налоги;
стоянки;
диспетчеризацию.
Делайте стресс-тест
Посчитайте минимум три сценария.
Сценарий | Что предположить |
|---|---|
Хороший | Полная загрузка и стабильные ставки |
Обычный | Нормальные простои и средняя загрузка |
Плохой | Низкие ставки + ремонт + простой |
Если в плохом сценарии бизнес сразу перестаёт платить по графику, сделка слишком напряжённая.
Резерв
Для грузового бизнеса особенно опасна ситуация:
машина сломалась → выручки нет → лизинговый платёж остался.
Поэтому желательно иметь денежный резерв минимум на несколько ежемесячных обязательных платежей и эксплуатационные расходы.
Что обязательно проверить в договоре лизинга
1. Полную сумму договора
Не только график.
2. Аванс
Как он учитывается и что происходит с ним при расторжении.
3. Выкупную стоимость
Отдельно ли она выделена.
4. Условия досрочного выкупа
Как пересчитывается сумма.
5. Штрафы
За:
просрочку;
нарушение страховки;
непредоставление документов;
нарушение условий эксплуатации.
6. Условия изъятия машины
Это критически важный раздел.
7. Ограничения на использование
Например:
выезд за границу;
субаренда;
передача третьим лицам;
изменение конструкции.
8. Страхование
Кто выбирает страховщика и кто является выгодоприобретателем.
9. Ремонт
Кто отвечает за обслуживание.
10. Что происходит после ДТП или полной гибели
Этот пункт лучше понять до ДТП, а не после.
Страхование грузовика в лизинге
Закон позволяет определить страхование предмета лизинга договором.
На практике лизинговые компании обычно предъявляют собственные требования к страховой защите автомобиля.
Нужно заранее выяснить:
обязательно ли КАСКО;
у каких компаний;
кто платит;
можно ли включить страховку в график;
есть ли франшиза;
кто получает выплату при тотальной гибели.
Цена страховки должна участвовать в сравнении лизинговых предложений.
На кого регистрируется грузовик
Предмет лизинга может быть зарегистрирован:
на лизингодателя;
на лизингополучателя.
Это определяется соглашением сторон.
Если автомобиль регистрируется на лизингополучателя, регистрация может быть оформлена на срок действия договора.
При этом собственником машины всё равно остаётся лизингодатель до момента перехода права собственности.
Кто платит транспортный налог
По общему правилу налогоплательщиком транспортного налога является лицо, на которое транспортное средство зарегистрировано.
Поэтому этот момент тоже стоит уточнить ещё при согласовании сделки.
Налоги: действительно ли лизинг выгоднее
Фраза:
«Лизинг экономит налоги»
слишком упрощённая.
Результат зависит от системы налогообложения и структуры договора.
ОСНО
Для налога на прибыль лизинговые платежи относятся к расходам при соблюдении требований Налогового кодекса.
Если в платёж включена выкупная стоимость, она учитывается отдельно и не должна просто целиком попадать в текущие расходы как обычный лизинговый платёж.
Вопрос НДС зависит от налогового статуса компании, документов и применяемого режима.
УСН «Доходы минус расходы»
Налоговый кодекс предусматривает возможность учитывать арендные, в том числе лизинговые, платежи в расходах при соблюдении установленных требований.
УСН «Доходы»
Здесь расходы сами по себе не уменьшают налоговую базу, поэтому обещание «снизить налог за счёт лизинговых платежей» нужно воспринимать осторожно.
До подписания крупного договора лучше попросить бухгалтера рассчитать именно вашу ситуацию.
Для бухгалтерского учёта договоры аренды и лизинга регулируются ФСБУ 25/2018.
Что если грузовик сломался
Одно из самых неприятных заблуждений:
«Машина принадлежит лизинговой компании, значит она должна её ремонтировать».
По общему правилу закона техническое обслуживание, текущий и капитальный ремонт предмета лизинга осуществляет лизингополучатель за свой счёт, если договором не установлено иное.
То есть:
ремонт грузовика и лизинговый платёж существуют параллельно.
Машина может месяц стоять в сервисе.
Но это само по себе не отменяет обязательства по графику.
Именно поэтому нужен ремонтный резерв
Особенно при покупке б/у тягача.
Покупка машины за последние деньги + высокий платёж + отсутствие ремонтного фонда — одна из самых опасных комбинаций.
Что будет, если перестать платить
Грузовик не принадлежит бизнесу до выкупа.
Закон предусматривает серьёзные инструменты защиты лизингодателя.
При определённых нарушениях договора лизингодатель вправе требовать расторжения договора и возврата имущества.
Более того, закон предусматривает возможность бесспорного списания просроченных лизинговых платежей со счёта при неперечислении платежей более двух раз подряд после наступления установленного срока.
Конкретные последствия дополнительно определяются договором.
Поэтому нельзя мыслить так:
«Если станет тяжело, просто пару месяцев не буду платить».
Для перевозчика это может закончиться потерей рабочего автомобиля именно в тот момент, когда он нужен для восстановления денежного потока.
Можно ли досрочно выкупить грузовик
Закон допускает переход предмета лизинга в собственность лизингополучателя как после окончания срока, так и раньше — на условиях соглашения сторон.
Но конкретный механизм определяется договором.
До подписания спросите:
через сколько месяцев разрешён досрочный выкуп;
как рассчитывается сумма;
есть ли комиссия;
нужно ли заранее уведомлять компанию;
какие документы оформляются.
Не стоит считать, что:
остаток платежей = цена досрочного выкупа.
У конкретной компании расчёт может быть другим.
Что происходит в конце договора
Если договор выкупной и все его условия выполнены:
право собственности переходит лизингополучателю в установленном договором порядке.
После этого предприниматель становится собственником грузовика.
Дальше он может:
продолжать работать;
продать машину;
использовать её как часть автопарка;
заменить новым автомобилем.
Если договор не предусматривает выкуп, автомобиль возвращается лизингодателю в соответствии с условиями договора.
Лизинг или кредит: что лучше для грузовика
Лизинг | Кредит |
|---|---|
Автомобиль приобретает лизинговая компания | Автомобиль обычно покупает сам предприниматель |
Собственник до выкупа — лизингодатель | Собственник — покупатель, возможен залог |
Аванс | Первоначальный взнос зависит от кредита |
График лизинговых платежей | График кредитных платежей |
Есть выкупная стоимость, если предусмотрено | Отдельного выкупа обычно нет |
Налоговый учёт по правилам лизинга | Другой порядок налогового и бухгалтерского учёта |
Нет универсального ответа, что выгоднее.
Нужно сравнивать:
два реальных предложения на один и тот же грузовик.
Аренда или лизинг
Если предприниматель ещё не уверен в грузовом бизнесе, иногда разумнее сначала арендовать машину.
Аренда позволяет проверить:
маршрут;
ставки;
расход топлива;
реальную загрузку;
водителя;
работу с клиентами.
Лизинг — более долгосрочное обязательство.
Если через два месяца предприниматель понимает, что бизнес ему не подходит, просто «вернуть машину и забыть» обычно нельзя без финансовых последствий.
10 ошибок при покупке первого грузовика в лизинг
1. Максимально маленький аванс
Маленький первоначальный платёж выглядит привлекательно, но увеличивает объём финансирования и будущую нагрузку.
2. Отдать в аванс все деньги
Другая крайность — оставить бизнес без оборотных средств.
3. Смотреть только на ежемесячный платёж
Нужно считать полную сумму договора.
4. Верить только показателю «удорожание»
Он не показывает все расходы сделки.
5. Купить машину до понимания экономики маршрута
Сначала работа — потом техника.
6. Не заложить ремонт
Особенно для б/у машины.
7. Не прочитать условия изъятия
Это один из самых важных разделов договора.
8. Не проверить страховку
Она может существенно увеличить полную стоимость.
9. Считать максимальную выручку обычной
Бизнес-план нужно строить на среднем и плохом сценарии.
10. Купить второй грузовик слишком рано
Одна успешно работающая машина ещё не означает, что парк из пяти машин будет работать так же.
Когда лизинг грузовика действительно имеет смысл
Лизинг особенно логичен, когда:
есть стабильные клиенты;
есть понятные ставки;
есть подтверждённая загрузка;
грузовик нужен для расширения уже работающего бизнеса;
есть аванс;
остаётся денежный резерв;
платёж выдерживается даже при временном снижении выручки.
Когда лучше не торопиться
Стоит подумать ещё раз, если:
грузов пока нет;
маршруты неизвестны;
аванс — последние деньги;
нет ремонтного фонда;
план построен на максимальной ставке;
один месяц простоя приведёт к просрочке;
вы ещё никогда не работали в грузоперевозках.
Чек-лист перед подписанием договора
Проверка | Да / нет |
|---|---|
Я знаю полную цену автомобиля | □ |
Я получил минимум три предложения | □ |
Везде одинаковый срок и аванс | □ |
Я посчитал общую сумму платежей | □ |
Я знаю выкупную стоимость | □ |
Я знаю стоимость страхования | □ |
Я знаю условия досрочного выкупа | □ |
Я прочитал условия просрочки | □ |
Я прочитал условия изъятия машины | □ |
Я знаю, кто платит транспортный налог | □ |
Я знаю, на кого регистрируется машина | □ |
У меня есть деньги на эксплуатацию | □ |
У меня есть ремонтный резерв | □ |
Я посчитал плохой сценарий работы | □ |
Бухгалтер проверил налоговые последствия | □ |
Если большая часть ответов «нет», подписывать договор рано.
Частые вопросы
Нужен ли первоначальный взнос?
Конкретный аванс определяется лизинговой компанией и сделкой. Универсального процента для всех договоров нет.
Можно ли взять в лизинг китайский грузовик?
Да, если конкретная модель, продавец и автомобиль соответствуют требованиям лизингодателя.
Можно ли купить б/у тягач?
Да, но требования к возрасту, продавцу и состоянию у компаний различаются.
Кому принадлежит грузовик во время лизинга?
Лизингодателю, если право собственности ещё не перешло лизингополучателю.
Кто ремонтирует грузовик?
По общему правилу лизингополучатель обслуживает и ремонтирует предмет лизинга за свой счёт, если договором не предусмотрено иное.
Можно ли продать грузовик?
Пока автомобиль является собственностью лизингодателя, самостоятельно продать его как собственный автомобиль нельзя.
Можно ли выкупить раньше срока?
Да, если это допускают условия договора и стороны согласовали порядок досрочного перехода собственности.
Что выгоднее — большой или маленький аванс?
Нужно искать баланс между стоимостью финансирования и сохранением оборотных средств.
Что важнее — платёж или общая сумма?
Для сравнения предложений — общая стоимость сделки. Для ежедневной устойчивости бизнеса — ежемесячный денежный поток. Нужно контролировать оба показателя.
Можно ли взять грузовик, если бизнес новый?
Иногда да, но условия могут быть более консервативными: больший аванс, поручительство или дополнительные подтверждения платёжеспособности.
Что делать, если машина не приносит ожидаемой прибыли?
Не ждать первой серьёзной просрочки. Нужно заранее обсуждать с лизингодателем доступные варианты и одновременно корректировать загрузку, расходы или модель бизнеса.
Главное
Лизинг позволяет купить грузовик без полной оплаты его стоимости в первый день.
Но преимущество работает только тогда, когда машина действительно генерирует достаточный денежный поток.
Поэтому правильная последовательность выглядит так:
работа → экономика → машина → лизинговые предложения → стресс-тест → договор → покупка.
А не:
увидел красивый тягач → получил одобрение → подписал → начал искать грузы.
Перед сделкой нужно знать пять основных цифр:
стоимость грузовика;
аванс;
ежемесячный платёж;
полную сумму выплат;
минимальный денежный поток, который грузовик должен приносить каждый месяц.
Если предприниматель понимает эти цифры, имеет клиентов и сохраняет резерв на ремонт и простои, лизинг становится рабочим инструментом развития бизнеса.
Если же сделка держится только на надежде, что «машина сама себя окупит», высокий ежемесячный платёж очень быстро превращает грузовик из источника дохода в источник финансового давления.
Источники
Федеральный закон № 164-ФЗ «О финансовой аренде (лизинге)» (откроется в новой вкладке)
Статья 11 Закона о лизинге — право собственности на предмет лизинга (откроется в новой вкладке)
Статья 13 — права лизингодателя при нарушении обязательств (откроется в новой вкладке)
Статья 17 — обслуживание и ремонт предмета лизинга (откроется в новой вкладке)
Статья 19 — переход права собственности (откроется в новой вкладке)
Статья 20 — регистрация предмета лизинга (откроется в новой вкладке)
Статья 21 — страхование предмета лизинга (откроется в новой вкладке)
Статья 22 — распределение рисков между сторонами (откроется в новой вкладке)
ГК РФ, статья 665 — договор финансовой аренды (откроется в новой вкладке)
Правила регистрации транспортных средств, являющихся предметом лизинга (откроется в новой вкладке)
НК РФ, статья 357 — плательщики транспортного налога (откроется в новой вкладке)
НК РФ — учёт лизинговых платежей при налогообложении прибыли (откроется в новой вкладке)
НК РФ — лизинговые платежи при УСН «доходы минус расходы» (откроется в новой вкладке)
ФСБУ 25/2018 «Бухгалтерский учет аренды» (откроется в новой вкладке)