Предприниматель покупает первый экскаватор, погрузчик или автокран и обычно хорошо знает три цифры: сколько стоила машина, сколько клиент платит за смену и сколько примерно уходит дизельного топлива.
Но уже через несколько месяцев появляются вопросы:
почему одна смена съедает 130 литров, а другая 170;
сколько на самом деле стоит один моточас работы;
сколько топлива осталось в машине;
можно ли доверять показаниям машиниста;
как правильно списывать дизель;
какие документы нужны бухгалтеру;
что делать с перерасходом;
как учитывать масло, смазку и гидравлическую жидкость;
и почему при хорошем обороте денег на счёте всё равно мало.
Правильно организованный учет ГСМ отвечает сразу на две задачи.
Первая — бухгалтерская и налоговая: компания должна понимать, сколько топлива куплено, куда оно передано и каким документом подтверждается его использование в бизнесе.
Вторая — управленческая: собственник должен видеть реальную экономику каждой машины.
Для бизнеса со спецтехникой вторая задача часто даже важнее первой. Разница всего в 2–3 литра топлива на моточас при большой годовой наработке превращается в сотни тысяч рублей.
Содержание
Что такое учет ГСМ простыми словами
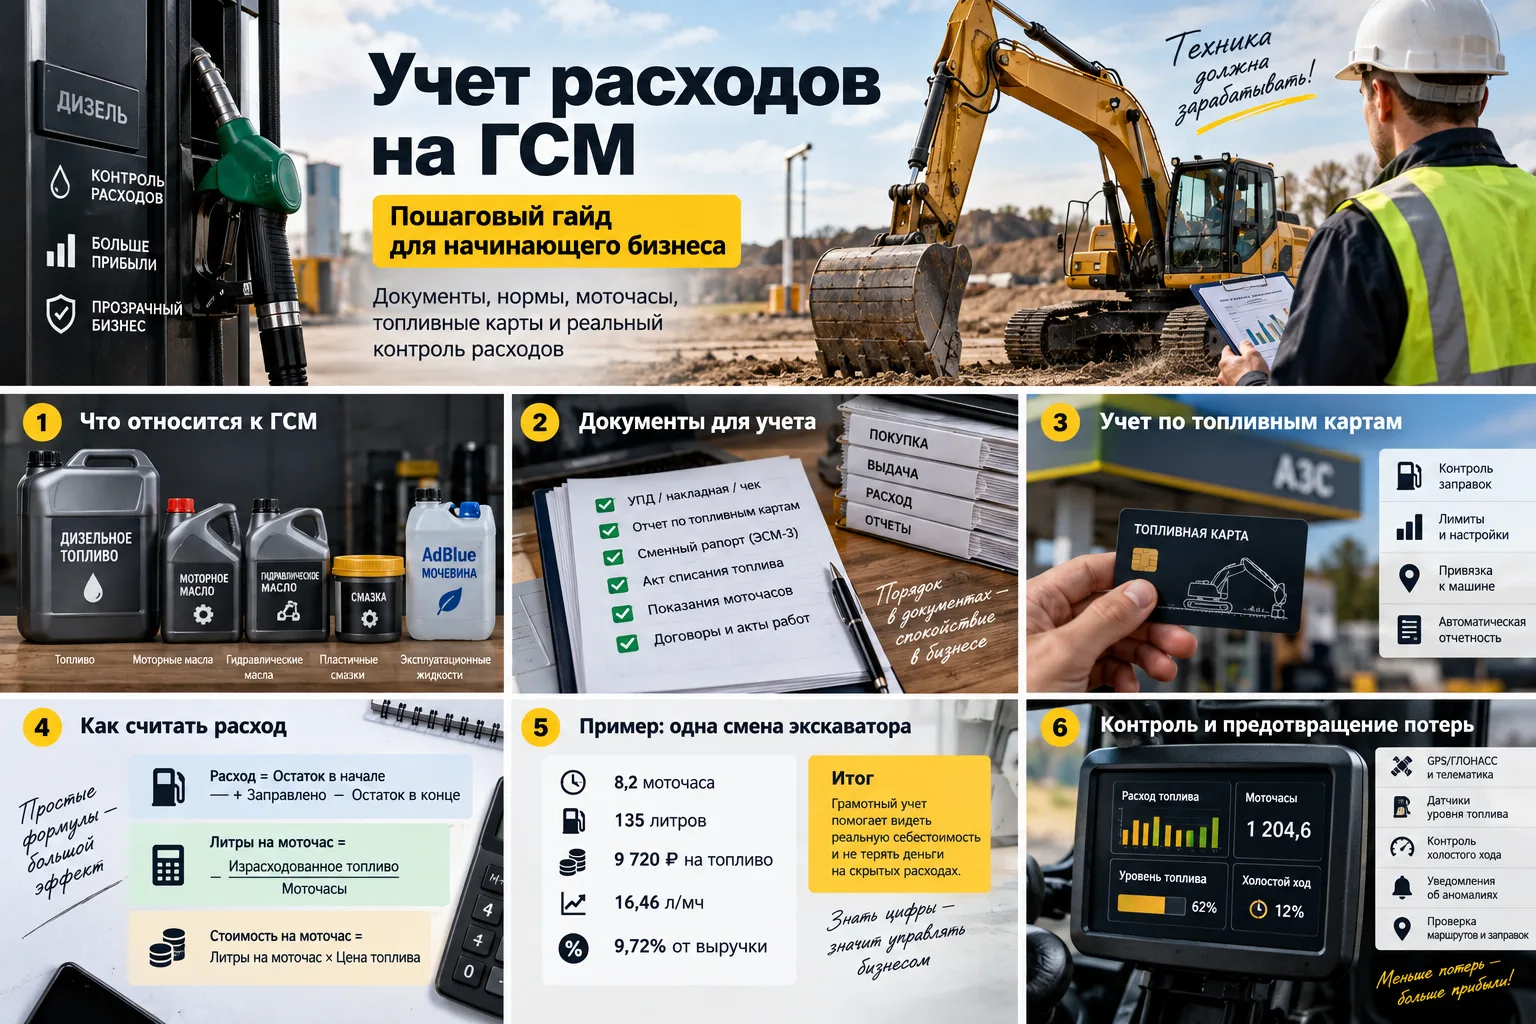
Учет ГСМ — это система, которая должна в любой момент ответить на четыре вопроса:
Сколько топлива купили?
В какую машину оно попало?
Сколько машина реально израсходовала?
На какую работу этот расход относится?
Если бизнес отвечает только на первый вопрос — это ещё не учет топлива.
Например, выписка топливной компании показывает, что за месяц куплено дизеля на 480 000 рублей. Но собственнику нужно знать гораздо больше:
экскаватор № 1 израсходовал 2 100 литров;
погрузчик № 2 — 1 350 литров;
автокран — 820 литров;
на каком объекте работала каждая машина;
сколько было моточасов;
какой расход получился на один моточас;
насколько он отличается от обычного;
сколько рублей топлива пришлось на выручку каждой машины.
Именно тогда учет становится инструментом управления бизнесом, а не просто пачкой чеков для бухгалтера.
Что относится к ГСМ
В повседневной работе владельцы спецтехники обычно объединяют под термином ГСМ практически все эксплуатационные жидкости.
Для управленческого учета удобно разделить их на несколько групп.
Группа | Примеры | Как лучше учитывать |
|---|---|---|
Моторное топливо | Дизельное топливо, бензин, газ | Литры и стоимость на моточас |
Моторные масла | Масло двигателя | Замена по ТО + долив |
Гидравлические масла | Hydraulic Oil | Плановая замена + долив |
Трансмиссионные масла | Редукторы, мосты, КПП | По регламенту ТО |
Пластичные смазки | Смазка пальцев, втулок, сочленений | По выдаче и обслуживанию |
Эксплуатационные жидкости | Антифриз, AdBlue/мочевина и другие жидкости | Отдельно по виду жидкости |
Для собственника наиболее важен дизель: обычно именно он формирует основную постоянную переменную статью расходов работающей строительной машины.
Но масла и жидкости тоже нельзя просто «растворять» в общем ремонте. Когда парк вырастет до 10–20 единиц, отдельный учет поможет увидеть машины с повышенным расходом масла, частыми доливами гидравлики или скрытыми утечками.
Четыре уровня правильного учета топлива
Хорошую систему проще представить как четыре последовательных уровня.
1. Покупка
Бизнес фиксирует:
поставщика;
дату;
вид топлива;
количество литров;
цену;
общую стоимость;
первичный документ.
2. Передача
Нужно понимать, куда именно ушло топливо:
в бак экскаватора;
в мобильный топливозаправщик;
на склад;
в емкость на базе;
на другую машину.
3. Фактическое потребление
Здесь появляются моточасы, остатки топлива, телематика и сменные рапорты.
4. Экономика
Последний уровень отвечает на самый важный вопрос:
сколько рублей топлива требуется машине, чтобы заработать один рубль выручки?
Без этого можно иметь идеально оформленные документы и при этом не понимать прибыльность собственного парка.
Какие документы нужны для учета ГСМ
Для налоговых расходов базовое правило содержится в статье 252 НК РФ: затраты должны быть обоснованными и документально подтверждёнными.
Поэтому бизнесу нужно подтверждать две разные вещи:
1. Топливо действительно купили.
2. Оно действительно использовалось в предпринимательской деятельности.
Минимальный комплект обычно выглядит так:
Документ | Что подтверждает |
|---|---|
УПД, накладная, отчет топливной компании или кассовый чек | Приобретение топлива |
Отчет по топливным картам | Где, когда и сколько заправили |
Сменный рапорт машины | Работу машины и моточасы |
Документ выдачи топлива | Передачу дизеля конкретной машине |
Отчет телематики | Моточасы, движение, иногда уровень и расход топлива |
Акт или ведомость списания | Количество топлива, отнесенное на расходы |
Договор, заявка, акт выполненных работ | Связь работы техники с бизнесом |
Компания вправе разработать собственные формы первичных документов. Главное — чтобы они содержали обязательные реквизиты, предусмотренные Федеральным законом № 402-ФЗ «О бухгалтерском учете».
К ним относятся, в частности:
название документа;
дата составления;
организация или предприниматель;
содержание операции;
натуральные или денежные показатели;
ответственные лица;
подписи или предусмотренные электронные аналоги.
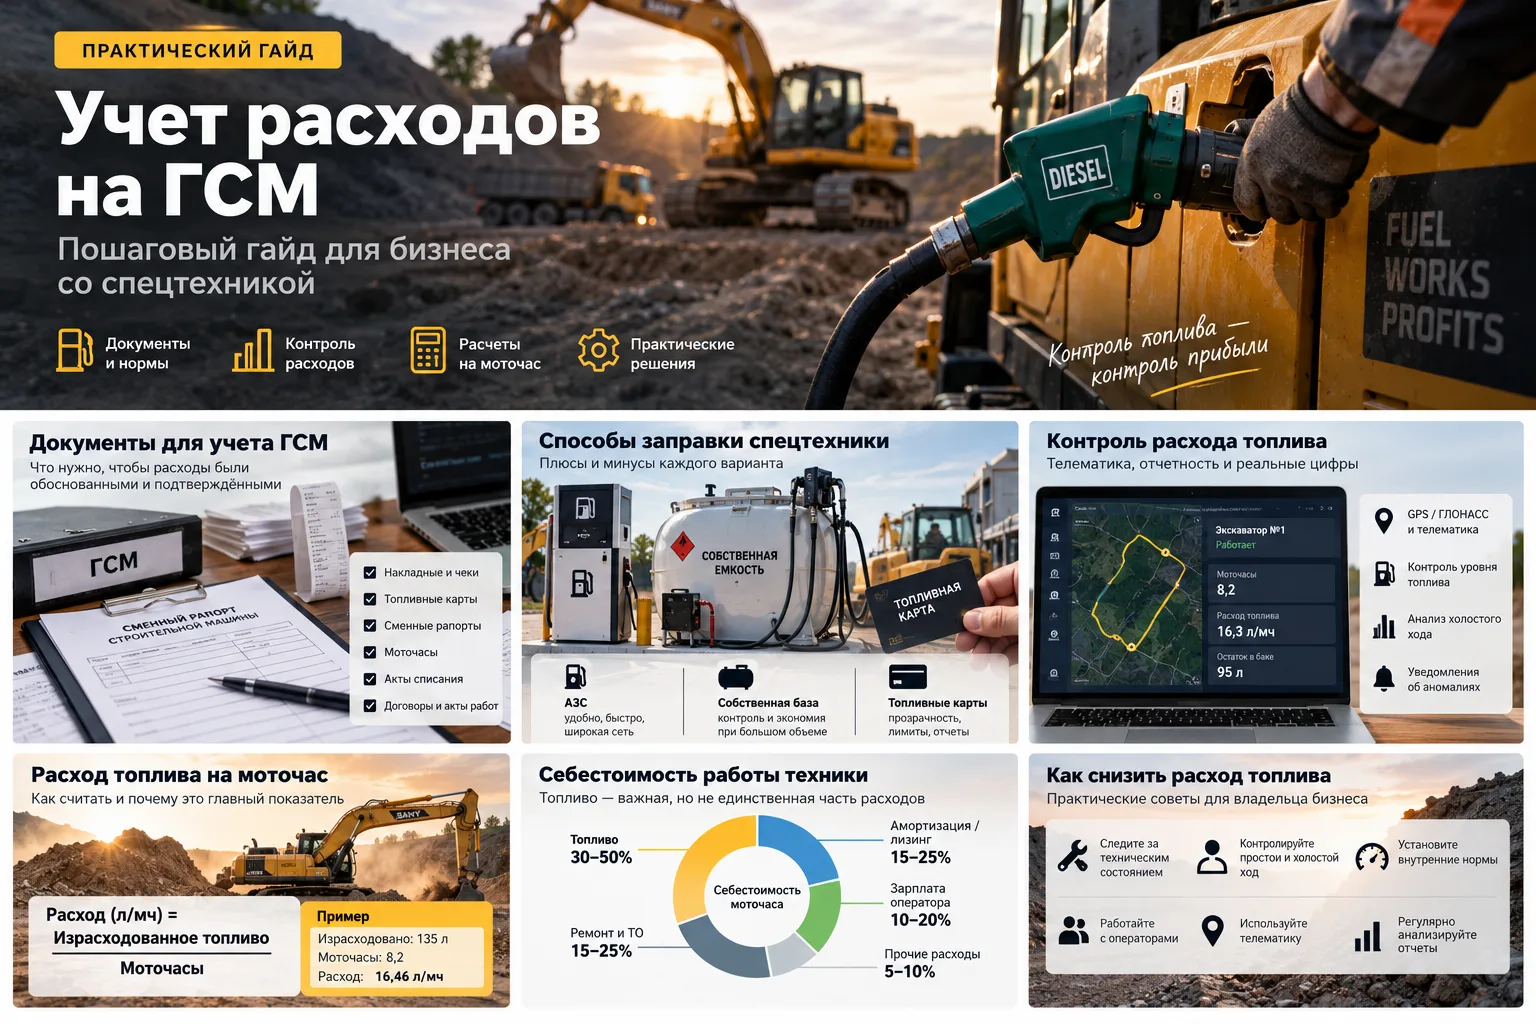
Какие документы использовать для спецтехники
У экскаватора или бульдозера есть важное отличие от автомобиля: его работа часто измеряется не километрами, а моточасами.
Поэтому обычного автомобильного путевого листа для управленческого учета такой машины часто недостаточно.
Исторически для строительной техники использовались формы ЭСМ:
ЭСМ-2 — путевой лист строительной машины;
ЭСМ-3 — рапорт о работе строительной машины;
ЭСМ-4 — рапорт-наряд;
ЭСМ-5 — карта учета работы машины;
ЭСМ-6 — журнал учета работы строительных машин.
С 2013 года большинство унифицированных форм первичной документации не являются обязательными для коммерческой организации.
Но ЭСМ-3 — очень хороший образец для создания собственного сменного рапорта.
В этой форме предусмотрены как раз те данные, которые нужны владельцу спецтехники:
машина;
машинист;
объект;
остаток топлива;
выданное топливо;
время работы двигателя;
простои;
подтверждение выполненной работы.
Для небольшого бизнеса можно сделать собственную упрощенную версию.
Пример сменного листа спецтехники | |
|---|---|
Дата | 02.10.2026 |
Машина | Экскаватор № 3 |
Оператор | Иванов И.И. |
Объект | Строительная площадка № 12 |
Счетчик моточасов в начале | 4 218,3 |
Счетчик моточасов в конце | 4 226,5 |
Работа двигателя | 8,2 м/ч |
Топливо в начале | 80 л |
Получено топлива | 150 л |
Остаток в конце | 95 л |
Фактически израсходовано | 135 л |
Выполненная работа | Разработка котлована |
Простой | 0,8 ч — ожидание самосвалов |
Такой документ одновременно полезен бухгалтеру, диспетчеру и владельцу компании.
А когда нужен обычный путевой лист
Для автомобильного транспорта действуют требования статьи 6 Федерального закона № 259-ФЗ и приказа Минтранса № 390.
Если машина осуществляет перевозки пассажиров, багажа или грузов автомобильным транспортом в случаях, когда законодательство требует путевой лист, его нужно оформлять по действующим правилам.
При этом для экскаватора, который работает внутри строительной площадки и не выполняет автомобильную перевозку, учет его производственной работы разумнее строить вокруг сменного рапорта, моточасов и документов на выдачу топлива.
Нужно ли устанавливать нормы расхода топлива
Здесь часто возникает путаница.
Налоговый кодекс не устанавливает обязательную предельную норму ГСМ, сверх которой топливо автоматически нельзя учитывать в расходах.
Минфин в письме от 24.09.2024 № 03-03-06/1/91832 также указал, что НК РФ не предусматривает нормирование расходов на содержание служебного транспорта.
При этом для обоснования затрат можно использовать рекомендации Минтранса по нормам расхода топлива.
Для владельца спецтехники есть ещё одна причина установить собственную норму: контроль бизнеса.
Если никакого ориентира нет, невозможно понять:
машина стала расходовать больше;
оператор работает в тяжелом режиме;
двигатель долго работает на холостом ходу;
появилась техническая неисправность;
или часть топлива просто исчезает.
Как установить внутреннюю норму для спецтехники
Используйте три источника:
данные изготовителя;
реальные контрольные замеры;
собственную статистику за несколько смен.
Для экскаватора норму логичнее устанавливать в:
литрах на моточас.
Для самосвала:
литрах на 100 км и при необходимости учитывать работу двигателя на погрузке и разгрузке.
Для генератора:
литрах на час работы.
Для машины, производительность которой удобно измерять результатом:
литрах на тонну, кубометр или другую единицу выполненной работы.
Не делайте одну норму на все условия
Расход одной и той же машины может заметно меняться из-за:
типа грунта;
глубины копания;
угла поворота платформы;
загрузки двигателя;
работы гидромолота;
температуры;
прогрева;
холостого хода;
состояния фильтров;
оператора;
технического состояния машины.
Поэтому практичный вариант — не одна магическая цифра, а диапазон.
Например:
Режим | Внутренний ориентир |
|---|---|
Легкая работа | 12–14 л/мч |
Стандартная работа | 14–17 л/мч |
Тяжелый режим | 17–20 л/мч |
Цифры приведены исключительно как пример структуры внутреннего норматива, а не как норма для конкретной модели экскаватора.
Почему спецтехнику нужно считать по моточасам
Одна из самых распространённых ошибок начинающего владельца — сравнивать расход топлива со временем рабочей смены.
Клиент заказал экскаватор на восемь часов — это не означает, что двигатель отработал ровно восемь моточасов.
В течение смены машина может:
ожидать самосвалы;
стоять при разбивке площадки;
простаивать из-за отсутствия работы;
работать на холостом ходу;
перемещаться;
работать под разной нагрузкой.
Поэтому желательно иметь минимум три показателя:
оплаченные часы → время двигателя → фактический расход топлива.
Именно эта связка показывает экономику.
Основные формулы учета топлива
Фактический расход
Расход = остаток в начале + заправлено − остаток в конце.
Например:
80 + 150 − 95 = 135 литров.
Расход на моточас
Литры на моточас = израсходованное топливо / моточасы.
135 / 8,2 = 16,46 л/мч.
Стоимость топлива на моточас
Если средняя стоимость дизельного топлива — условно 72 ₽/л:
16,46 × 72 = 1 185 ₽ топлива на один моточас.
Отклонение от внутренней нормы
Допустим, установлен ориентир 16 л/мч.
Нормативный расход:
16 × 8,2 = 131,2 л.
Фактический расход:
135 л.
Отклонение:
135 − 131,2 = 3,8 л.
В процентах:
3,8 / 131,2 × 100 = 2,9%.
Доля топлива в выручке
Если за смену клиент заплатил 100 000 ₽:
135 × 72 = 9 720 ₽ топлива.
9 720 / 100 000 × 100 = 9,72% выручки.
Вот эта цифра уже интересна собственнику бизнеса гораздо больше, чем просто сообщение оператора «сегодня заправили 150 литров».
Практический пример: одна смена экскаватора
Возьмём условную машину 20–22-тонного класса.
Показатель | Значение |
|---|---|
Цена смены | 100 000 ₽ |
Продолжительность заказа | 10 часов |
Работа двигателя | 8,2 моточаса |
Фактический расход | 135 л |
Цена дизеля | 72 ₽/л |
Расход топлива | 16,46 л/мч |
Стоимость ГСМ | 9 720 ₽ |
Топливо на моточас | 1 185 ₽ |
Доля топлива в выручке | 9,72% |
Теперь представим, что в следующем месяце средний расход вырос до 18 л/мч.
При 200 моточасах:
разница составит:
2 × 200 = 400 литров.
При цене 72 ₽:
28 800 ₽ в месяц.
На одной машине.
Если парк состоит из десяти единиц — уже 288 000 ₽ в месяц.
Поэтому контроль пары литров на моточас — это не бухгалтерская мелочь.
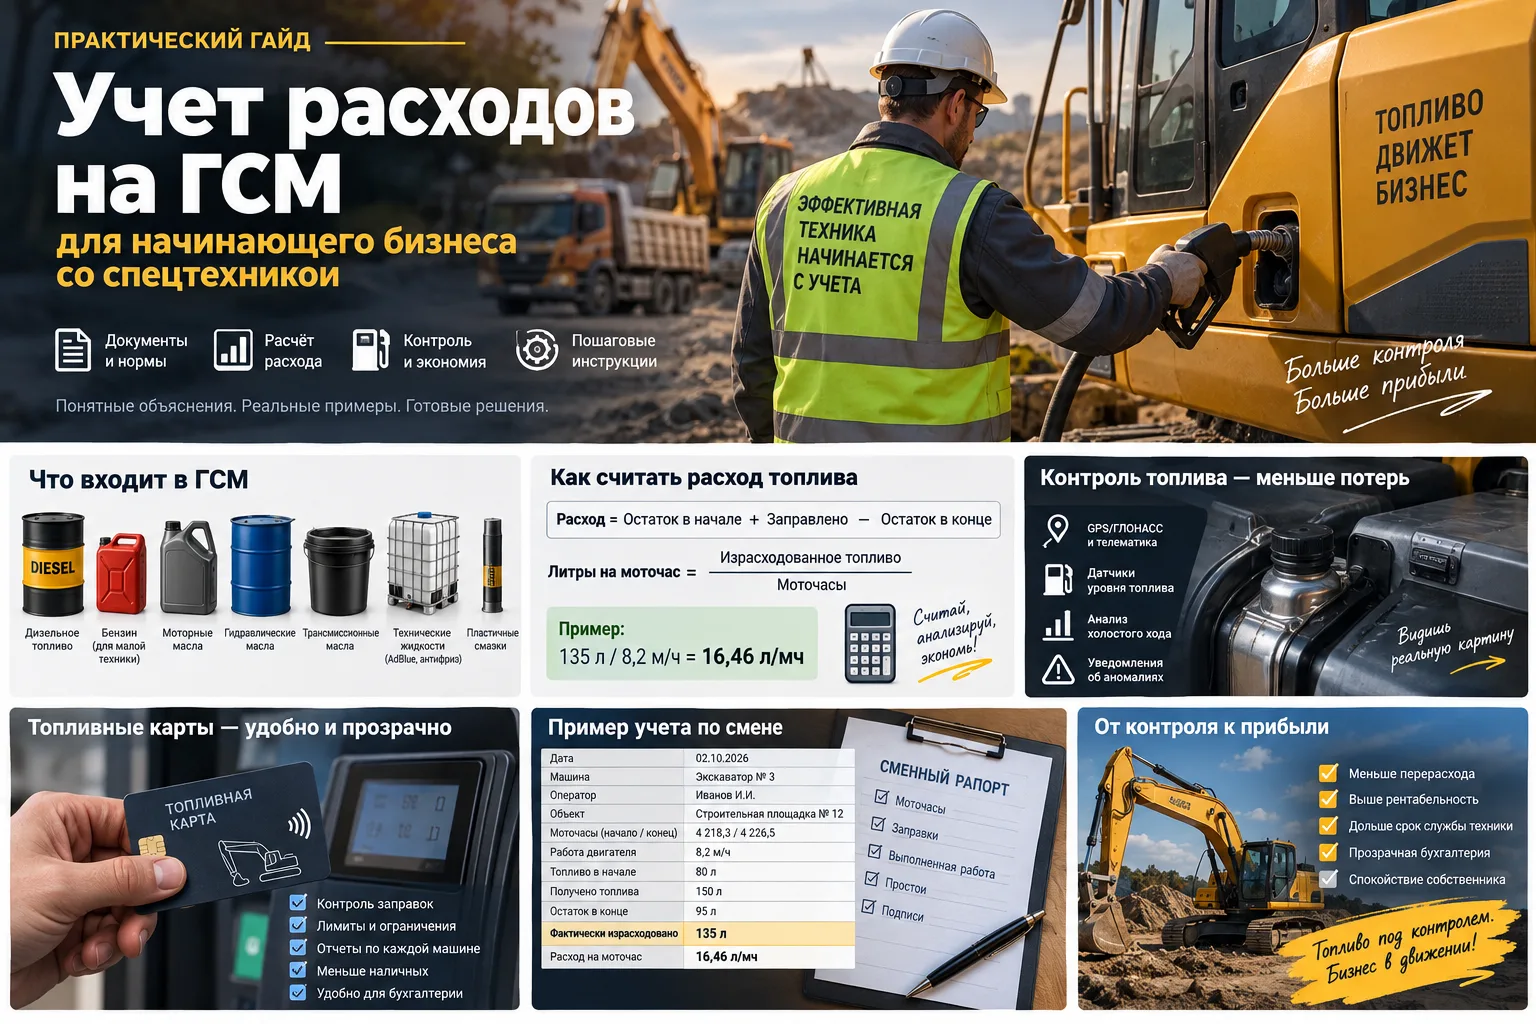
Как организовать учет по топливным картам
Для небольшого парка топливные карты обычно удобнее наличных.
Они позволяют автоматически получать:
дату;
АЗС;
вид топлива;
количество;
цену;
стоимость;
номер карты.
По окончании расчетного периода поставщик обычно предоставляет закрывающие документы и реестр операций.
Но сама топливная карта ещё не решает проблему учета.
Если одна карта лежит в бардачке и ей пользуются пять водителей на четырех машинах, собственник снова не знает, куда ушел дизель.
Лучший вариант
Одна карта → одна машина.
Если это невозможно:
одна карта → один ответственный водитель или машинист.
В системе топливной компании желательно установить:
вид разрешенного топлива;
суточный лимит;
разовый лимит;
месячный лимит;
разрешенные регионы;
запрет покупки посторонних товаров.
Что сверять каждый месяц
Источник | С чем сравнить |
|---|---|
Отчет топливной карты | Сменный рапорт |
Дата заправки | Дата работы машины |
Место заправки | Место нахождения машины |
Количество литров | Вместимость бака и расход |
Моточасы | Потребление между заправками |
Даже такая простая сверка выявляет большую часть странных операций.
Если есть собственная емкость с дизельным топливом
После появления нескольких машин многие компании покупают емкость и организуют заправку на собственной базе или объекте.
Тогда учет становится двухэтапным.
Этап 1: поставщик → склад или емкость.
Этап 2: емкость → конкретная машина.
На первом этапе фиксируем приход:
поставщик;
дата;
количество;
стоимость;
номер документа;
остаток топлива на складе.
На втором — выдачу:
дата;
машина;
оператор;
литры;
показание моточасов;
ответственный за выдачу.
Для начала достаточно обычной электронной таблицы.
Дата | Машина | Моточасы | Выдано | Оператор |
|---|---|---|---|---|
02.10.2026 | Экскаватор № 1 | 4 218 | 150 л | Иванов |
02.10.2026 | Погрузчик № 2 | 2 891 | 90 л | Петров |
Но раз в месяц обязательно должна выполняться сверка:
остаток по учету ↔ фактический остаток в емкости.
Если разница постепенно растёт, проблему нужно искать до того, как она превратится в несколько тонн топлива.
Заправка за наличные или корпоративную карту
Такой вариант допустим, но требует дисциплины.
Для каждой покупки нужно сохранять документы на приобретение топлива, а также подтверждать его использование в бизнесе.
Работник, получивший деньги под отчет или использовавший корпоративную карту, должен передать документы бухгалтеру в установленном компанией порядке.
Главная ошибка:
собирать только чеки с АЗС.
Чек показывает покупку.
Но сам по себе он не всегда отвечает на вопросы:
для какой машины куплено топливо;
на каком объекте работала техника;
сколько она отработала;
было ли топливо использовано в предпринимательской деятельности.
Поэтому чек должен связываться со сменным документом конкретной машины.
Как правильно списывать топливо
У предпринимателя часто возникает ощущение:
«Я заплатил за дизель — значит это уже расход».
Для управленческого учета это не так.
Если вы купили 5 000 литров и залили их в стационарную емкость, бизнес не израсходовал 5 000 литров на выполненные работы.
Он просто превратил деньги в запас топлива.
Для контроля бизнеса логика должна быть:
купили → приняли → выдали → израсходовали → списали.
Пример
В начале месяца на базе было:
2 000 л.
Купили:
8 000 л.
В конце осталось:
1 700 л.
Следовательно, общее выбытие:
2 000 + 8 000 − 1 700 = 8 300 л.
Но эти 8 300 литров ещё необходимо распределить между машинами.
Например:
Машина | Расход |
|---|---|
Экскаватор № 1 | 2 450 л |
Экскаватор № 2 | 2 210 л |
Погрузчик | 1 640 л |
Автокран | 1 050 л |
Самосвал | 950 л |
Всего | 8 300 л |
После этого можно посчитать себестоимость каждой машины.
Как учитывать моторное и гидравлическое масло
С маслом схема отличается от дизеля.
Для него удобно разделить:
плановую замену и долив между ТО.
Плановая замена
Привязывается к техническому обслуживанию.
В документе фиксируются:
машина;
моточасы;
вид ТО;
масло;
количество;
фильтры;
дата;
исполнитель.
Долив
Стоит учитывать отдельно.
Если экскаватор стабильно требует несколько литров гидравлического масла каждую неделю, для собственника это не просто расход материала — это возможный признак:
течи;
проблемы цилиндров;
соединений;
рукавов высокого давления;
или ошибок эксплуатации.
Поэтому полезный показатель:
долив масла на 100 моточасов.
Как учитывать ГСМ при разных системах налогообложения
Общая система налогообложения
Для налога на прибыль расходы должны соответствовать требованиям статьи 252 НК РФ: быть экономически обоснованными, документально подтвержденными и связанными с деятельностью, направленной на получение дохода.
Затраты на топливо могут относиться, в зависимости от ситуации, к материальным расходам или расходам на содержание транспорта.
Статья 254 НК РФ прямо относит к материальным расходам затраты на приобретение топлива, используемого в том числе на технологические цели.
Для спецтехники, выполняющей производственную работу, это особенно актуально.
УСН «Доходы минус расходы»
Материальные расходы предусмотрены статьёй 346.16 НК РФ.
При УСН действует кассовый принцип: статья 346.17 связывает признание материальных расходов с фактической оплатой.
Но это не означает, что любой чек на дизель автоматически уменьшает налог.
По-прежнему необходимо показать связь затрат с предпринимательской деятельностью и иметь подтверждающие документы.
УСН «Доходы»
На объекте «Доходы» фактическая стоимость ГСМ сама по себе налоговую базу не уменьшает.
Тем не менее управленческий учет топлива всё равно необходим, иначе предприниматель не понимает реальную прибыль.
Патент и другие режимы
Даже если налог непосредственно не рассчитывается как доходы минус фактические расходы, затраты на ГСМ всё равно нужно учитывать внутри бизнеса.
Налоговый учет и управленческий учет — это разные задачи.
Как выглядит бухгалтерский учет топлива
Для бухгалтерского учета топливо относится к запасам. Это следует из ФСБУ 5/2019 «Запасы».
В типовой схеме его учитывают на счете 10 «Материалы», обычно на отдельном субсчете для топлива.
Принцип выглядит так:
топливо поступило → числится как запас → при использовании списывается на соответствующие расходы.
Направление списания зависит от того, где используется техника:
основное производство;
вспомогательное производство;
общехозяйственная деятельность;
продажи;
другие направления.
Конкретные бухгалтерские счета определяет бухгалтер в рабочем плане счетов компании.
ФСБУ 5/2019 разрешает, в зависимости от вида запасов и принятой учетной политики, определять стоимость списания:
по себестоимости единицы;
по средней себестоимости;
по ФИФО.
Для топлива на практике удобно использовать среднюю стоимость, если это соответствует учетной политике организации.
Что делать, если появился перерасход топлива
Перерасход относительно внутренней нормы — ещё не доказательство кражи.
Сначала выясните причину.
Полезный алгоритм:
Проверить правильность моточасов.
Проверить все заправки.
Проверить остаток топлива.
Посмотреть телематику.
Выяснить характер работы.
Проверить время холостого хода.
Спросить машиниста о причинах.
При необходимости провести техническую диагностику.
Причиной могут быть:
тяжёлый грунт;
гидромолот;
длительный прогрев зимой;
ожидание с работающим двигателем;
забитые фильтры;
неисправность двигателя;
неправильный режим работы;
ошибка учета;
слив топлива.
Если причина объективная, её можно зафиксировать в сменном рапорте.
Например:
«Работа гидромолотом 5,5 часа».
или:
«Температура −27 °C, прогрев двигателя и гидросистемы».
Тогда через несколько месяцев у компании появится собственная статистика по режимам эксплуатации.
Как контролировать слив топлива
На маленьком парке собственник часто рассчитывает только на доверие.
Но нормальная система контроля защищает не только работодателя, но и добросовестного машиниста: если расход объясним и подтвержден, человеку не приходится постоянно оправдываться.
Базовый уровень
закрепить карту за машиной;
фиксировать моточасы;
вести выдачу топлива;
проверять чеки;
ежемесячно считать л/мч.
Следующий уровень
GPS/ГЛОНАСС;
датчик уровня топлива;
данные CAN-шины, если доступны;
уведомления о резком падении уровня;
контроль географии заправок;
автоматическая сверка моточасов.
Что должно настораживать
заправка больше физического объема свободного места в баке;
частые небольшие заправки без понятной причины;
заправка далеко от объекта;
заправка в день, когда машина не работала;
резкий рост расхода без изменения характера работ;
большие расхождения между датчиком топлива и документами;
разные показатели моточасов в рапорте и телематике.
Но любой отдельный признак требует проверки, а не автоматического обвинения сотрудника.
Пять показателей ГСМ, которые должен видеть собственник
1. Литров на моточас
Главный показатель для большинства экскаваторов, погрузчиков, бульдозеров и другой техники.
2. Рублей топлива на моточас
Показывает влияние изменения цен на дизель.
3. Доля топлива в выручке
Формула:
расходы на топливо / выручка машины × 100%.
4. Отклонение от собственной нормы
Позволяет быстро находить аномалии.
5. Холостой ход
Если телематика позволяет отделить рабочую нагрузку от холостого хода, это один из самых полезных показателей.
Большой процент холостого хода может означать не только ошибку оператора, но и плохо организованный объект.
Например, экскаватор может часами ждать самосвалы.
В этом случае проблема находится уже не в машинисте, а в производственной логистике.
Минимальная таблица собственника
Машина | Моточасы | Топливо | л/мч | Стоимость топлива | Выручка | ГСМ / выручка |
|---|---|---|---|---|---|---|
Экскаватор № 1 | 182 | 2 950 л | 16,2 | 212 400 ₽ | 2 000 000 ₽ | 10,6% |
Погрузчик № 2 | 205 | 2 050 л | 10,0 | 147 600 ₽ | 1 480 000 ₽ | 10,0% |
Цифры приведены как пример управленческого отчета.
Сколько топлива действительно стоит бизнесу
Цена литра на АЗС — не единственная характеристика расходов.
Если техника работает на удаленном объекте, к цене топлива могут добавляться:
доставка;
топливозаправщик;
хранение;
обслуживание емкости;
потери;
работа заправщика;
банковская или операторская комиссия;
простои при организации заправки.
Для управленческого учета крупного парка полезно считать не только закупочную, но и полную стоимость литра на машине.
Почему дешёвая заправка не всегда выгодна
Допустим, АЗС в 20 километрах предлагает дизель на 3 ₽ дешевле.
Чтобы заправиться, самосвал делает дополнительный пробег, а экскаватору приходится отправлять топливозаправщик.
Экономия:
200 л × 3 ₽ = 600 ₽.
Но если логистика этой заправки стоит 1 500 ₽, реальной экономии нет.
Собственнику нужно оптимизировать стоимость обеспечения топливом, а не охотиться только за минимальной ценой литра.
Как внедрить учет ГСМ с нуля: пошаговая схема
Шаг 1. Составьте список всей техники
Для каждой машины заведите карточку:
внутренний номер;
марка;
модель;
серийный номер;
тип топлива;
объем бака;
единица учета работы;
оператор;
норматив или рабочий диапазон расхода.
Шаг 2. Определите единственный источник моточасов
Например:
основной источник — штатный счетчик машины.
Телематика используется для контроля.
Иначе оператор будет писать одно число, GPS покажет другое, а бухгалтер использовать третье.
Шаг 3. Утвердите внутренние нормы
Не ради налоговой инспекции, а ради контроля.
Оформите приказом или приложением к учетной политике.
Шаг 4. Введите один сменный рапорт
Не нужно создавать документ на три страницы.
Для начала достаточно:
машина;
оператор;
объект;
моточасы начало/конец;
топливо;
вид работы;
простои;
подпись.
Шаг 5. Закрепите топливные карты
Оптимально — за конкретными машинами.
Шаг 6. Раз в неделю смотрите аномалии
Не ждите конца месяца.
Собственнику достаточно списка:
три машины с максимальным л/мч;
три самых больших отклонения от нормы;
заправки вне рабочего объекта;
заправки в нерабочие дни;
машины с ростом расхода.
Шаг 7. Раз в месяц считайте экономику машины
Минимум:
выручка;
моточасы;
топливо;
зарплата оператора;
ТО;
ремонт;
лизинг или кредит;
прочие прямые расходы.
И тогда учет ГСМ постепенно превращается в полноценный расчет себестоимости моточаса.
Когда Excel уже недостаточно
Для одной-трех машин обычной таблицы достаточно.
При парке в 10–20 единиц ручной учет начинает разваливаться:
разные операторы;
несколько объектов;
сотни заправок;
ремонты;
перемещения;
замены водителей;
топливные карты;
телематика.
На этом этапе имеет смысл интегрировать:
топливные карты + GPS/ГЛОНАСС + учетную систему.
Идеальный сценарий:
заправка автоматически попала в систему → система увидела машину → получила моточасы → посчитала л/мч → сравнила с нормой → показала отклонение.
10 типичных ошибок начинающего бизнеса
1. Считать заправку расходом
Заправили 200 литров — это ещё не означает, что машина израсходовала 200 литров.
2. Не фиксировать остаток топлива
Без остатка невозможно точно рассчитать расход.
3. Считать по часам заказа вместо моточасов
Это искажает л/мч.
4. Одна топливная карта на весь парк
Очень быстро исчезает привязка топлива к машине.
5. Хранить только чеки
Покупка должна быть связана с производственной работой.
6. Не иметь внутреннего ориентира расхода
Даже если налоговое законодательство не требует обязательной нормы, бизнесу она нужна для контроля.
7. Наказывать оператора за любой перерасход
Сначала нужно понять условия работы.
8. Не учитывать холостой ход
Иногда именно здесь скрывается основная потеря топлива.
9. Смешивать дизель, масла и ремонт
Тогда невозможно увидеть настоящую эксплуатационную экономику.
10. Не считать стоимость на моточас
Это главная ошибка.
Можно знать расходы компании в месяц и всё равно не понимать, зарабатывает конкретный экскаватор или работает почти в ноль.
Как должен выглядеть учет у маленькой компании
Для бизнеса из двух-трех машин не нужна сложная ERP.
Достаточно:
отдельной топливной карты на машину;
сменного рапорта;
моточасов начало/конец;
отчета топливной компании;
таблицы расхода;
ежемесячного акта или ведомости списания;
папки документов по каждой машине.
Этого уже достаточно, чтобы намного лучше контролировать бизнес.
Как должен выглядеть учет у парка из 20 машин
При более крупном парке система уже должна быть автоматизированной.
Желательно иметь:
телематику;
датчики топлива;
интеграцию с топливными картами;
автоматическое получение моточасов;
нормативы по каждой модели;
отдельный учет простоев;
автоматические уведомления об аномалиях;
отчет по себестоимости моточаса.
Собственник уже не должен проверять каждый чек.
Он должен видеть исключения:
кто вышел за нормальный диапазон и почему.
Частые вопросы
Обязательно ли использовать нормы Минтранса?
Для налогового учета НК РФ не устанавливает обязательного нормирования расходов на ГСМ. Минфин указывает, что рекомендации Минтранса можно использовать для оценки обоснованности расходов.
Для автомобильного транспорта это удобный ориентир. Для строительной спецтехники внутреннюю норму часто логичнее устанавливать по данным производителя и собственным замерам в литрах на моточас.
Можно ли списывать топливо без путевого листа?
Нужно различать обязательные транспортные документы и документы, которыми компания подтверждает хозяйственную операцию.
Для автомобильных перевозок требования к путевым листам устанавливаются транспортным законодательством.
Для работы строительной машины на объекте компания может использовать собственную первичную форму, содержащую обязательные реквизиты, и учитывать моточасы, выдачу топлива и выполненные работы.
Обязательна ли форма ЭСМ-3?
Нет. Унифицированная форма сама по себе не является обязательной для большинства коммерческих организаций.
Но она остается удобной основой для разработки собственного рапорта.
Что лучше: топливные карты или наличные?
Для контроля парка топливные карты обычно удобнее, потому что автоматически дают реестр операций и позволяют устанавливать лимиты.
Как считать расход экскаватора?
Основной управленческий показатель:
литры / моточасы двигателя.
Что делать, если нет заводской нормы расхода?
Провести контрольные замеры в типовых режимах и утвердить внутренний рабочий диапазон.
Нужно ли учитывать прогрев?
Да. Двигатель расходует топливо, даже если машина не выполняет полезную работу.
При этом для анализа полезно выделять прогрев и холостой ход отдельно.
Можно ли определить кражу только по высокому расходу?
Нет. Высокий расход — это сигнал для проверки, а не доказательство хищения.
Нужно ли считать масло на моточас?
Для регулярной замены удобнее считать стоимость ТО на моточас. Для доливов полезно отслеживать литры на 100 моточасов.
Как понять, что система учета работает?
Собственник должен за несколько минут ответить на вопросы:
сколько литров израсходовала каждая машина;
сколько она отработала;
какой получился л/мч;
было ли отклонение;
сколько рублей топлива пришлось на моточас;
сколько процентов выручки ушло на топливо.
Если для ответа нужно собирать чеки по кабинетам и звонить машинистам — система пока не работает.
Главное
Учет ГСМ не должен начинаться с бухгалтерской проводки.
Для владельца бизнеса он начинается с простой цепочки:
машина → моточасы → заправка → расход → выполненная работа → выручка.
Минимально рабочая система состоит из:
документа на покупку топлива;
привязки заправки к конкретной машине;
сменного рапорта;
учета моточасов;
остатков топлива;
внутреннего ориентира расхода;
ежемесячной сверки;
расчета стоимости топлива на моточас.
Для налогового учета важно, чтобы расходы были связаны с предпринимательской деятельностью и подтверждались документами.
Для собственника задача шире: понять, сколько денег машина реально зарабатывает после того, как из выручки оплачено топливо.
Именно поэтому ГСМ — хорошее место, с которого стоит начинать полноценный управленческий учет парка спецтехники.
Источники
НК РФ, статья 254 — материальные расходы, включая топливо (откроется в новой вкладке)
НК РФ, статья 264 — расходы на содержание служебного транспорта (откроется в новой вкладке)
НК РФ, статья 346.16 — расходы при УСН (откроется в новой вкладке)
НК РФ, статья 346.17 — порядок признания расходов при УСН (откроется в новой вкладке)
Федеральный закон № 402-ФЗ, статья 9 — первичные учетные документы (откроется в новой вкладке)
ФСБУ 5/2019 — способы оценки запасов при списании (откроется в новой вкладке)
Форма ЭСМ-3 — рапорт о работе строительной машины (откроется в новой вкладке)